Transizione energetica, tra nuova centralità nucleare e rischio geopolitico

La narrativa dominante presenta il nucleare come uno dei pilastri della transizione energetica: energia stabile, basse emissioni, capacità di base indispensabile per accompagnare rinnovabili intermittenti.
Ma c’è un elemento che resta ai margini del dibattito pubblico:
la supply chain dell’uranio è fortemente concentrata.
Non è un mercato diffuso.
È un mercato geopolitico.
Chi controlla l’offerta globale
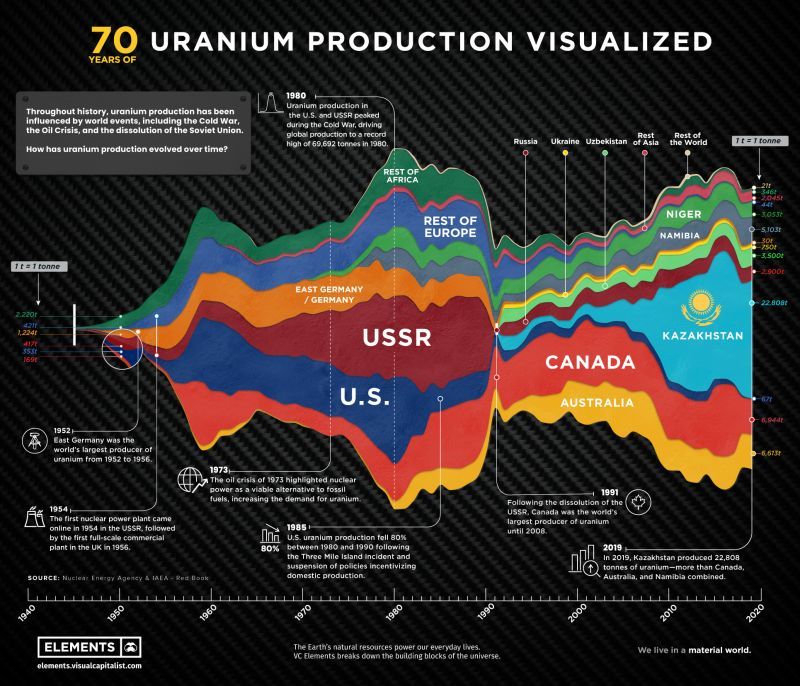
Oggi la produzione mondiale di uranio si concentra in pochi Paesi chiave:
- Kazakhstan → oltre il 40% della produzione globale
- Namibia → produzione in crescita costante
- Niger → nodo strategico nel Sahel
- United States → produttore marginale rispetto al fabbisogno interno
Questo significa una cosa molto semplice:
la sicurezza energetica nucleare dipende da pochi hub geopolitici.
In un mondo frammentato, la concentrazione non è solo un dato industriale. È un moltiplicatore di rischio.
Come si è creata questa concentrazione
Negli ultimi 15–20 anni si è verificata una dinamica precisa.
Dopo Fukushima, gran parte dell’Occidente ha chiuso miniere o ridotto drasticamente gli investimenti nel settore. I prezzi bassi dell’uranio hanno ulteriormente scoraggiato nuove capacità produttive. Le utility europee e statunitensi hanno progressivamente ridotto le scorte.
Nel frattempo, Asia e Russia hanno fatto l’opposto:
hanno bloccato contratti di lungo periodo, acquisito asset minerari e assicurato forniture future.
Mentre Europa e Stati Uniti si concentravano su rinnovabili e gas, Pechino consolidava la propria presenza nelle materie prime critiche, inclusa la filiera nucleare.
Il risultato è un mercato oggi più rigido, meno elastico e strutturalmente più vulnerabile.
Se il nucleare torna centrale
Il contesto energetico è cambiato:
- crisi energetica europea
- obiettivi climatici net-zero
- rilancio degli SMR (Small Modular Reactors)
- ritorno del nucleare nel mix energetico dell’UE
Se la capacità nucleare aumenta rapidamente, tre dinamiche diventano inevitabili.
Supply risk spike
Crisi politiche in Africa, tensioni regionali o sanzioni possono interrompere flussi chiave.
Price volatility
Il mercato dell’uranio è relativamente piccolo: anche shock limitati possono produrre forti oscillazioni di prezzo.
Strategic stockpiling
Governi e utility accelerano l’accumulo di scorte per proteggersi.
Non è il petrolio.
È un mercato più stretto, meno liquido e più esposto a shock geopolitici.
Il fattore Sahel: il caso Niger
Il caso del Niger è emblematico.
Instabilità politica, pressione jihadista, ridefinizione dei rapporti con operatori occidentali e crescente presenza russa nella regione incidono direttamente su una materia prima strategica per l’Europa.
L’uranio non è solo una commodity.
È intrecciato a:
- sicurezza regionale
- influenza francese ed europea
- penetrazione russa e cinese nel Sahel
Il controllo delle miniere diventa leva negoziale.
Vulnerabilità occidentale
Gli Stati Uniti producono solo una frazione del proprio fabbisogno.
L’Europa è quasi totalmente dipendente dall’estero per l’approvvigionamento di uranio.
Se il nucleare diventa un cardine della transizione energetica, la dipendenza non diminuisce: si concentra.
E concentrazione significa esposizione strategica.
La vera questione strategica
L’uranio non è solo combustibile, è:
- leva geopolitica
- strumento di pressione nei negoziati energetici
- asset nella competizione sistemica globale
Chi controlla l’accesso alle materie prime controlla la stabilità del sistema.
Nel mondo delle supply chain politicizzate, la concentrazione equivale a vulnerabilità strutturale.
Analisi: perché conta per l’Europa (e l’Italia)
Se l’Europa rilancia il nucleare senza una strategia precisa:
- aumenta la dipendenza esterna
- espone il sistema energetico a shock politici
- trasferisce valore strategico fuori dal continente
Se invece sviluppa:
- accordi di lungo periodo con Paesi produttori
- partenariati minerari strutturali e diversificati
- stockpile strategici coordinati a livello UE
- filiere europee di conversione e arricchimento
allora il nucleare può diventare un pilastro di autonomia strategica europea.